Le rapport annuel 2010 de INFE est sorti.
Pas grand chose de neuf : les résultats sont en baisse par rapport à l'année dernière (on avait été prévenu lors du dernier rapport semestriel), mais sont dans la moyenne des dernières années.
La trésorerie (au sens large, en intégrant les placements à long terme) est toujours pléthorique et les dettes (déjà faibles) ont encore diminué.
Au cours d’aujourd’hui (60 €), la société vaut 72 m€, la trésorerie (court, moyen et long terme) nette de toutes les dettes est de ~76 m€.
PER 2010 = 10
Fonds propres (part du groupe) 77 m€, aucun intangible, pas de goodwill.
Société profitable depuis au moins 12 ans sans interruption, dividende en augmentation de 1.25 à 1.3 €.
Perspectives 2010 : moroses (pas d'embellie à l'horizon).
Conclusion : toujours aussi donnée, mais il va falloir de la patience !
2010 annual report is out (but MSN money has not yet updated its data).
Nothing new : results are down (as announced in last HY report) but in line with previous years.
Cash is up, debt (already low) is down.
With a last quote of 60 €, company is valued 72 m€; cash (short and long term) net of all financial debts is ~ 76 m€.
PER 2010 ~ 10
Equity 77 m€, no intangibles, no goodwill.
Company has been profitable non-stop for at least the last 12 years, dividend is up (1.3 vs 1.25).
2011 Outlook : stable to slightly down.
Conclusion : a bargain, but patience is certainly needed !
mardi 26 avril 2011

mardi 29 mars 2011
SAMP Mise à jour / SAMP Update #1
Du nouveau sur SAMP (voir parties 1,2,3 et 4).
D'abord le résultat annuel 2010 est sorti : lien.
Rien d'exceptionnel, la mauvaise année 2009 est oubliée et le résultat net est ressorti à 1,04 m€, dans la moyenne des années précédentes.
Some news on SAMP (see parts 1,2,3 and 4).
2010 annual result is out : link.
Nothing remarkable, results are much better than in 2009 (net result 1.04 m€ vs 0.4 m€), but in line with previous years.
Mais aujourd'hui est passée sur le site de l'AMF cette déclaration :
But today the following declaration was made on the AMF website :
1. By letter received March 28, 2011, Lafayette Capital [1] (102 bis, rue de Miromesnil, 75008 Paris) declared that it had crossed the threshold of 10% of the voting rights of SAM and holds 53 715 shares representing 14.14% and 10.06% of the capital and voting rights of that company [2].
This threshold crossing is due to an acquisition of shares on the market.
2. In the same letter, the following declaration of intent was made:
The acquisition was motivated by investing reasons. Lafayette Capital wants to convince the company to distribute more dividends without changing the strategy of the company and is not planning any operations listed in Article 6 of Regulation 223-17 of the AMF.
Lafayette Capital does not intend to control the company, or apply to the board of directors of SAM, but intends to continue its purchases of securities based on market conditions.
Lafayette Capital will submit to the next shareholders meeting scheduled May 20, 2011, a resolution to distribute a special dividend. "
J'avais parlé de Lafayette Capital dans la 4e partie de mon post sur SAM.
Comme nous l'avons vu SAM dispose d'une large trésorerie excédentaire, et a largement de quoi payer un dividende exceptionnel.
Sur cette nouvelle, le cours de SAM a grimpé de + de 3 % aujourd'hui, a son plus haut depuis un an.
Rappelons que SAM cote sous son actif circulant net de toutes les dettes.
Voilà peut être le catalyseur qui va faire décoller enfin le cours (si la résolution est votée le 20/05 prochain).
I mentionned Lafayette Capital in the 4th part of my post.
As we've seen SAM has lots of cash, more than enough to pay a special dividend. SAM is a net net working capital situation.
On these news, SAM stock climbed more than 3% today, at his highest in one year.
That may be the catalyst for a reappraisal of SAM (if the resolution is voted at the next shareholders meeting on 05/20/11).
D'abord le résultat annuel 2010 est sorti : lien.
Rien d'exceptionnel, la mauvaise année 2009 est oubliée et le résultat net est ressorti à 1,04 m€, dans la moyenne des années précédentes.
Some news on SAMP (see parts 1,2,3 and 4).
2010 annual result is out : link.
Nothing remarkable, results are much better than in 2009 (net result 1.04 m€ vs 0.4 m€), but in line with previous years.
Mais aujourd'hui est passée sur le site de l'AMF cette déclaration :
SAM
(Euronext Paris)
1. Par courrier reçu le 28 mars 2011, la société civile Lafayette Capital[1] (102 bis, rue de Miromesnil, 75008 Paris) a déclaré avoir franchi en hausse, le 28 mars 2011, le seuil de 10% des droits de vote de la société SAM et détenir 53 715 actions SAM représentant autant de droits de vote, soit 14,14% du capital et 10,06% des droits de vote de cette société[2].
Ce franchissement de seuil résulte d’une acquisition d’actions SAM sur le marché.
2. Par le même courrier, la déclaration d’intention suivante a été effectuée :
« Lafayette Capital agissant seule et pour son compte propre déclare avoir franchi en hausse, par rachat de titres sur le marché en date du 28 mars 2011, le seuil de 10% des droits de vote de la société SAM et détenir 14,14% du capital et 10,06% des droits de vote de cette société.
L’acquisition des titres SAM a été financée sur fonds propres dans une perspective patrimoniale. Lafayette Capital souhaite convaincre la société de distribuer plus de dividendes sans pour autant modifier la stratégie de la société et n’envisage aucune des opérations listées à l’article 223-17 6° du règlement général de l’AMF.
Lafayette Capital n’a conclu aucun accord de cession temporaire ayant pour objet les titres SAM. Lafayette Capital n’envisage pas d’acquérir le contrôle de la société, ni de demander sa nomination au conseil d’administration de SAM, mais envisage de poursuivre ses achats de titres en fonction des conditions du marché.
Lafayette Capital va soumettre à la prochaine assemblée générale de SAM prévue le 20 mai 2011, une résolution visant la distribution d’un dividende exceptionnel ».
But today the following declaration was made on the AMF website :
1. By letter received March 28, 2011, Lafayette Capital [1] (102 bis, rue de Miromesnil, 75008 Paris) declared that it had crossed the threshold of 10% of the voting rights of SAM and holds 53 715 shares representing 14.14% and 10.06% of the capital and voting rights of that company [2].
This threshold crossing is due to an acquisition of shares on the market.
2. In the same letter, the following declaration of intent was made:
The acquisition was motivated by investing reasons. Lafayette Capital wants to convince the company to distribute more dividends without changing the strategy of the company and is not planning any operations listed in Article 6 of Regulation 223-17 of the AMF.
Lafayette Capital does not intend to control the company, or apply to the board of directors of SAM, but intends to continue its purchases of securities based on market conditions.
Lafayette Capital will submit to the next shareholders meeting scheduled May 20, 2011, a resolution to distribute a special dividend. "
J'avais parlé de Lafayette Capital dans la 4e partie de mon post sur SAM.
Comme nous l'avons vu SAM dispose d'une large trésorerie excédentaire, et a largement de quoi payer un dividende exceptionnel.
Sur cette nouvelle, le cours de SAM a grimpé de + de 3 % aujourd'hui, a son plus haut depuis un an.
Rappelons que SAM cote sous son actif circulant net de toutes les dettes.
Voilà peut être le catalyseur qui va faire décoller enfin le cours (si la résolution est votée le 20/05 prochain).
I mentionned Lafayette Capital in the 4th part of my post.
As we've seen SAM has lots of cash, more than enough to pay a special dividend. SAM is a net net working capital situation.
On these news, SAM stock climbed more than 3% today, at his highest in one year.
That may be the catalyst for a reappraisal of SAM (if the resolution is voted at the next shareholders meeting on 05/20/11).
jeudi 17 mars 2011
Be greedy when others are fearful
Juste un tout petit post car je n'ai pas beaucoup le temps d'écrire en ce moment pour des raisons professionnelles.
A short message because I have little time available (lots of work).
Il flotte un petit sentiment de panique et amha d'irrationalité en ce moment.
Le CAC a perdu 7% en 5 jours.
Un vendeur pressé sur INFE a fait chuter la capitalisation boursière de 10 % sur une transaction de quelques k€. La valeur d'entreprise de INFE est devenue négative ! La société vaut moins que son cash (et équivalents) net.
A feeling of panic and imho irrationality is around. The CAC40 index lost 7% in 5 days. A seller in a hurry sent the market cap of INFE down 10% in a volume of a few k€. INFE entreprise value is now negative !
J'ai personnellement fait quelques achats en bourse, notamment des actions Vivendi (VIV) qui ont perdu 8% en 5 jours. J'ai du mal à comprendre pourquoi une société qui vend des abonnements téléphoniques et ADSL (entre autres) en France, au Maroc et au Brésil est impactée par les risques de contamination autour de Fukushima de l'autre coté du globe (le cours a violemment baissé lors des rebondissements liés aux pbs du réacteur, et pas tellement aux nouvelles du tsunami lui-même).
Je parlerai des raisons fondamentales qui m'ont fait acheter du VIV dans un prochain post.
I did some buying, for instance shares from VIVENDI (ticker : VIV) which went down 8 % in 5 days. I don't understand why a (possible) nuclear meltdown in Japan would impact so much a company that sells (among other activities) mobile phone and adsl services to customers in France, Morocco or Brasil. I'll prepare ASAP a post explaining why I think that VIV is a buy.
Et pourtant ma réaction naturelle est également la peur, l'attentisme, voir celle de vendre.
C'est le moment de relire cet article de Warren Buffet et de se méfier de sa propre psychologie, notamment le biais de confirmation.
My natural reaction is also fear, procastination and the urge to sell. Time to reread this article from Warren Buffet and to be aware of psychological traps, such as the confirmation bias.
dimanche 13 mars 2011
SAMP (4e partie, 4th part)
Essayons de compléter notre (modeste) analyse de SAMP.
Let's try to finish our (modest) analysis of SAMP.
Calcul du F_SCORE / F_SCORE calculation
I will not translate this part because there are much better/complete articles in English regarding the F-Score. Just google it.
On trouve facilement des explications sur cette méthode en anglais, mais c'est moins courant en français.
Parmi les sites en anglais, j'ai trouvé ici et ici une explication claire.
L'idée de départ vient de cet article universitaire (en anglais) de Joseph D. Piotroski, professeur à l'université de Chicago.
Le titre est assez clair : "Value Investing: The Use of Historical Financial Statement Information to Separate Winners from Losers".
En gros, quand on est face à une action très décotée par rapport à ses fonds propres, ce qui est le cas de SAMP il y a souvent une bonne raison (société fragile, très endettée,..).
Le calcul d'une "note" comme le F-Score permet (statistiquement) de trier le bon grain de l'ivraie, c'est à dire d'éviter (toujours statistiquement) celles qui vont faire faillite. L'auteur a mis au point un test simple et montre sur un backtest de 1976 à 1996 que cette stratégie permet de "surperformer" le marché.
En plus, pour ne rien gacher d'après ce même article : "Within the portfolio of high BM firms, the benefits to financial statement analysis are concentrated in small and medium-sized firms, companies with low share turnover, and firms with no analyst following"
ce qu'on peut traduire par :
"dans un portefeuille de sociétés avec un ratio cours/fonds propres faible, les bénéfices de (cette) analyse financière se font essentiellement sentir avec les petites et moyennes sociétés, donc l'action s'échange peu, et n'étant suivies par aucun analyste". Ce qui est le cas de SAMP.
On fait le calcul du F_SCORE sur une année donnée, par exemple 2009. Il y a 9 tests ou critères. Si on passe ce critère, on gagne 1 point sinon 0. La note va donc de 0 (catastrophe) à 9 (excellent).
Je vous épargne (et à moi aussi, c'est long à taper) le détail des calculs.
1er critère Résultat net (hors résultat extraordinaire) > 0
Dans le cas de SAMP : +1
2e critère Flux d'exploitation >0.
Dans le cas de SAMP : +1
3e critère : Résultat net / Actif de 2009 > Résultat net / Actif de 2008
Dans le cas de SAMP : 0
4e critère : Flux d'exploit > Résultat net
Dans le cas de SAMP : +1
5e critère : Dette LT / Actif de 2009 < dette LT / Actif de 2008
Dans le cas de SAMP : +1
6e critère : Actif courant / Passif courant de 2009 > à celui de 2008
Dans le cas de SAMP : +1
7e critère : pas d'augmentation de capital (émission d'actions nouvelles)
Dans le cas de SAMP : +1
8e critère : le papier original dit
firm’s current gross margin ratio (gross margin scaled by total sales) less the prior year’s gross margin ratio
si je regarde la définition de gross margin : a company's total sales revenue minus its cost of goods sold.
En français, voir cette définition pour la marge brute.
"Costs of goods sold" c'est le cout de fabrication des produits. Sauf erreur de ma part, c'est la ligne "achats consommés" du compte de résultat (en rouge ci-dessous).
 Dans le cas de SAMP : +1
9e et dernier critère : Chiffre d'affaires / total de l'actif augmente
Dans le cas de SAMP : 0
F_SCORE de SAMP : 7/9, ce qui est une bonne note. En plus la comparaison 2008/2009 est particulièrement pénalisante pour SAMP, compte-tenu de la forte diminution du chiffre d'affaires.
Actionnariat de SAMP / SAMP Shareholders
D'après le rapport annuel 2009 :
- 30% du capital est détenu par les "actionnaires de référence"sans plus de précisions. Je pense qu'il s'agit de la famille qui a crée la société.
- 10% par "Jousse-Morillon Investissement" : c'est une société de gestion privée que j'ai vu apparaitre quelques fois sur des small caps décotées que je suis. Ils gèrent un fonds dont le rendement annualisé est de 12,7 % de avril 1991 au 31/12/10. Les voir au capital de SAMP est pour moi un signal positif.
-10 % par Dominique Paulhac, d'après google directeur chez HSBC France (branche immobilière).
-10 % par la société Lafayette Capital, qui d'après la déclaration AMF de franchissement de seuil est détenue par Laurent Guize et un certain Pierre Hellier Du Verneuil. Laurent Guize est également directeur chez HSBC. M. Du Verneuil semble également travailler dans l'immobilier, mais je n'en sais pas plus.
According to the 2009 annual report :
- 30 % of the capital is detained par "reference shareholders", without additional precisions. I think these are related to the family that created the company.
-10 % by "Jousse-Morillon Investissement", a private investment company that I have noticed on several small caps I'm following. They manage a fund that has a CAGR of 12.7 % from 1991. For me it's a positive signal to see them invested in this company.
-10 % by Dominique Paulhac, an HSBC France executive according to google,
-10 % by Lafayette capital, a company that according the AMF (~French SEC) belongs to Laurent Guize and a Pierre Hellier Du Verneuil. Laurent Guize is apparently a HSBC executive. M. Verneuil apparently also works in the real-estate investment business, but I don't know more.
Achats/ventes par des dirigeants / Insider Trading
On les trouve sur le site de l'AMF /Found on the AMF website
On peut noter les opérations suivantes/ Last operations
Achat hors marché par Frédéric Champavere, DG délégué pour 46 k€ à 30,50 € le 17/01/11 (déclaré en mars, pas très rapide...)
Outside the market, Frederic Champavere, executive, bought for 46 k€ of shares at 30.5 € the 01/17/11.
Achat sur le marché par une société contrôlée par la même personne le 24/02/11, montant faible
Same person, indiretcly, 02/24/11
Achat sur le marché toujours par le même pour 25 k€ à 25,10 € le 13/01/11
Same person 25k€ at 25.1 € on 01/13/11
Achat par le PDG pour 46 k€ à 23,07 € le 11/12/09
The CEO bought 46 k€ of shares at 23.07 € on 12/11/09.
Et c'est tout. Donc a priori des signaux positifs.
That's all. Rather positive signs.
Conclusion / Summary
J'ai du mal à conclure sur cette action. Elle est manifestement sous valorisée vis-à-vis de son bilan et de sa capacité bénéficiaire. D'un autre côté, elle est dans un marché manifestement très concurrentiel, sans barrières à l'entrée, et sans bénéficier d'un avantage comparatif évident. D'autre part il n'y a manifestement aucune croissance. La rentabilité est faible.
I have some difficulties to reach a conclusion about SAMP. It's evidently undervalued compared to its rock solid balance sheet and earnings power. On the other hand, the company operates in a very competitive field, with no barriers to entry and without an evident competitive advantage (at least for me). Moreover there is no sign of apparent growth. Return on capital is low.
SAMP est valorisé environ 12 m€ par le marché.
Pour une compagnie profitable comme SAMP, j'ai du mal à comprendre qu'elle cote moins que son actif circulant net de toutes les dettes, soit 15 m€. Cela me parait vraiment une valeur plancher qui correspond à une "valeur à la casse" de la société. Or comme on l'a vu SAMP est une société en bonne santé et au bilan solide.
La marge de sécurité par rapport à cette valeur plancher est de 25%.
SAMP is valued 12 m€ by Mr Market.
I find it hard to understand that a profitable company trades for less than its working capital net net value, which around 15 m€. This corresponds to a rock-bottom liquidation value. But as we saw SAMP is very far from this situation, in good financial health and a solid balance sheet. Currently the margin of safety compared to this minimum price is 25 %.
Let's try to finish our (modest) analysis of SAMP.
Calcul du F_SCORE / F_SCORE calculation
I will not translate this part because there are much better/complete articles in English regarding the F-Score. Just google it.
On trouve facilement des explications sur cette méthode en anglais, mais c'est moins courant en français.
Parmi les sites en anglais, j'ai trouvé ici et ici une explication claire.
L'idée de départ vient de cet article universitaire (en anglais) de Joseph D. Piotroski, professeur à l'université de Chicago.
Le titre est assez clair : "Value Investing: The Use of Historical Financial Statement Information to Separate Winners from Losers".
En gros, quand on est face à une action très décotée par rapport à ses fonds propres, ce qui est le cas de SAMP il y a souvent une bonne raison (société fragile, très endettée,..).
Le calcul d'une "note" comme le F-Score permet (statistiquement) de trier le bon grain de l'ivraie, c'est à dire d'éviter (toujours statistiquement) celles qui vont faire faillite. L'auteur a mis au point un test simple et montre sur un backtest de 1976 à 1996 que cette stratégie permet de "surperformer" le marché.
En plus, pour ne rien gacher d'après ce même article : "Within the portfolio of high BM firms, the benefits to financial statement analysis are concentrated in small and medium-sized firms, companies with low share turnover, and firms with no analyst following"
ce qu'on peut traduire par :
"dans un portefeuille de sociétés avec un ratio cours/fonds propres faible, les bénéfices de (cette) analyse financière se font essentiellement sentir avec les petites et moyennes sociétés, donc l'action s'échange peu, et n'étant suivies par aucun analyste". Ce qui est le cas de SAMP.
On fait le calcul du F_SCORE sur une année donnée, par exemple 2009. Il y a 9 tests ou critères. Si on passe ce critère, on gagne 1 point sinon 0. La note va donc de 0 (catastrophe) à 9 (excellent).
Je vous épargne (et à moi aussi, c'est long à taper) le détail des calculs.
1er critère Résultat net (hors résultat extraordinaire) > 0
Dans le cas de SAMP : +1
2e critère Flux d'exploitation >0.
Dans le cas de SAMP : +1
3e critère : Résultat net / Actif de 2009 > Résultat net / Actif de 2008
Dans le cas de SAMP : 0
4e critère : Flux d'exploit > Résultat net
Dans le cas de SAMP : +1
5e critère : Dette LT / Actif de 2009 < dette LT / Actif de 2008
Dans le cas de SAMP : +1
6e critère : Actif courant / Passif courant de 2009 > à celui de 2008
Dans le cas de SAMP : +1
7e critère : pas d'augmentation de capital (émission d'actions nouvelles)
Dans le cas de SAMP : +1
8e critère : le papier original dit
firm’s current gross margin ratio (gross margin scaled by total sales) less the prior year’s gross margin ratio
si je regarde la définition de gross margin : a company's total sales revenue minus its cost of goods sold.
En français, voir cette définition pour la marge brute.
"Costs of goods sold" c'est le cout de fabrication des produits. Sauf erreur de ma part, c'est la ligne "achats consommés" du compte de résultat (en rouge ci-dessous).

9e et dernier critère : Chiffre d'affaires / total de l'actif augmente
Dans le cas de SAMP : 0
F_SCORE de SAMP : 7/9, ce qui est une bonne note. En plus la comparaison 2008/2009 est particulièrement pénalisante pour SAMP, compte-tenu de la forte diminution du chiffre d'affaires.
Actionnariat de SAMP / SAMP Shareholders
D'après le rapport annuel 2009 :
- 30% du capital est détenu par les "actionnaires de référence"sans plus de précisions. Je pense qu'il s'agit de la famille qui a crée la société.
- 10% par "Jousse-Morillon Investissement" : c'est une société de gestion privée que j'ai vu apparaitre quelques fois sur des small caps décotées que je suis. Ils gèrent un fonds dont le rendement annualisé est de 12,7 % de avril 1991 au 31/12/10. Les voir au capital de SAMP est pour moi un signal positif.
-10 % par Dominique Paulhac, d'après google directeur chez HSBC France (branche immobilière).
-10 % par la société Lafayette Capital, qui d'après la déclaration AMF de franchissement de seuil est détenue par Laurent Guize et un certain Pierre Hellier Du Verneuil. Laurent Guize est également directeur chez HSBC. M. Du Verneuil semble également travailler dans l'immobilier, mais je n'en sais pas plus.
According to the 2009 annual report :
- 30 % of the capital is detained par "reference shareholders", without additional precisions. I think these are related to the family that created the company.
-10 % by "Jousse-Morillon Investissement", a private investment company that I have noticed on several small caps I'm following. They manage a fund that has a CAGR of 12.7 % from 1991. For me it's a positive signal to see them invested in this company.
-10 % by Dominique Paulhac, an HSBC France executive according to google,
-10 % by Lafayette capital, a company that according the AMF (~French SEC) belongs to Laurent Guize and a Pierre Hellier Du Verneuil. Laurent Guize is apparently a HSBC executive. M. Verneuil apparently also works in the real-estate investment business, but I don't know more.
Achats/ventes par des dirigeants / Insider Trading
On les trouve sur le site de l'AMF /Found on the AMF website
On peut noter les opérations suivantes/ Last operations
Achat hors marché par Frédéric Champavere, DG délégué pour 46 k€ à 30,50 € le 17/01/11 (déclaré en mars, pas très rapide...)
Outside the market, Frederic Champavere, executive, bought for 46 k€ of shares at 30.5 € the 01/17/11.
Achat sur le marché par une société contrôlée par la même personne le 24/02/11, montant faible
Same person, indiretcly, 02/24/11
Achat sur le marché toujours par le même pour 25 k€ à 25,10 € le 13/01/11
Same person 25k€ at 25.1 € on 01/13/11
Achat par le PDG pour 46 k€ à 23,07 € le 11/12/09
The CEO bought 46 k€ of shares at 23.07 € on 12/11/09.
Et c'est tout. Donc a priori des signaux positifs.
That's all. Rather positive signs.
Conclusion / Summary
J'ai du mal à conclure sur cette action. Elle est manifestement sous valorisée vis-à-vis de son bilan et de sa capacité bénéficiaire. D'un autre côté, elle est dans un marché manifestement très concurrentiel, sans barrières à l'entrée, et sans bénéficier d'un avantage comparatif évident. D'autre part il n'y a manifestement aucune croissance. La rentabilité est faible.
I have some difficulties to reach a conclusion about SAMP. It's evidently undervalued compared to its rock solid balance sheet and earnings power. On the other hand, the company operates in a very competitive field, with no barriers to entry and without an evident competitive advantage (at least for me). Moreover there is no sign of apparent growth. Return on capital is low.
SAMP est valorisé environ 12 m€ par le marché.
Pour une compagnie profitable comme SAMP, j'ai du mal à comprendre qu'elle cote moins que son actif circulant net de toutes les dettes, soit 15 m€. Cela me parait vraiment une valeur plancher qui correspond à une "valeur à la casse" de la société. Or comme on l'a vu SAMP est une société en bonne santé et au bilan solide.
La marge de sécurité par rapport à cette valeur plancher est de 25%.
SAMP is valued 12 m€ by Mr Market.
I find it hard to understand that a profitable company trades for less than its working capital net net value, which around 15 m€. This corresponds to a rock-bottom liquidation value. But as we saw SAMP is very far from this situation, in good financial health and a solid balance sheet. Currently the margin of safety compared to this minimum price is 25 %.
jeudi 3 mars 2011
SAMP (3e partie, 3rd part)
Résumé des épisodes précédents (1 et 2)
La capitalisation boursière de SAMP est de 12 m€, à comparer :
- à des fonds propres tangibles (pas de goodwill, pas d'immobilisations incoporelles) de 21 m€,
- à un actif courant net de tous les passifs de 14 m€,
- à une trésorerie nette (cash - dette CT - dette LT) de 6 m€.
Market cap of SAMP = 12 m€ compared to
- tangible equity (no goodwill, no intangibles) 21 m€ (price/book ratio = 0.6),
- Graham net net working capital 14 m€,
- net cash 6 m€.
En raison de cette trésorerie abondante, la valeur d'entreprise (EV = capitalisation + cash net) est de 6,3 m€.
EV = 6.3 m€.
Le résultat opérationnel moyen est de 1,2 m€ sur les 6 dernières années.
Le résultat net moyen est de 1 m€ sur les 6 dernières années.
Mean (6 years) operating result = 1.2 m€
Mean (6 years) net income ~ 1 m€
Regardons maintenant le tableau de flux / cash flow statement

Le flux de trésorerie dégagé par l'activité est de 5,4 m€ en 2009, mais celui-ci est "gonflé" par la diminution du besoin en fonds de roulement. La société a bien géré la contraction de l'activité en 2009 en réduisant rapidement ses stocks et ses crédits aux clients.
Cash flow from operations = 5.4 m€ in 2009 but artificially high due to changes in working capital.
Good management of 2009 crisis by cutting down inventories and accounts receivables.
En 2009, les investissements ont été de 460 k€. Peu de détails dans le rapport annuel sur la nature de ces investissements.
2009 CAPEX 460 k€. No details in the 2009 annual report.
Si on regarde les 6 dernières années :

Les termes (CAF, BFR, FCF,...) ont été abordés ici.
Le FCF fluctue beaucoup autour d'une valeur moyenne de 1,7 m€.
Le ratio EV/FCF moyen est de 4; si on pouvait acheter demain la totalité de SAMP en bourse, l'achat serait remboursé au bout d'environ 4 ans (et si les résultats de SAMP ne se dégradent pas trop par rapport aux années précédentes).
CA = Revenue
CAF = cash flow
BFR = changes in working capital
flux activité = cash from operating activities
CB = Market cap
Mean FCF is 1.7 m€ but varies a lot. EV/FCF ratio ~4. In 4 years SAMP throws out more cash than its market value (if past results are indicative of future results, which is a big IF).
Même ne tenant pas compte de la trésorerie de SAMP, le "rendement" (FCF yield) est de 14% en moyenne sur les 6 dernières années (probablement optimiste compte-tenu du FCF anormalement fort dégagé en 2009).
Mean FCF yield ~ 14 % but artificially boosted by anormal 2009 FCF.
Dans la 4e partie, je vais essayer de conclure sur SAMP.
In the 4th part, I'll try to conclude on SAMP.
La capitalisation boursière de SAMP est de 12 m€, à comparer :
- à des fonds propres tangibles (pas de goodwill, pas d'immobilisations incoporelles) de 21 m€,
- à un actif courant net de tous les passifs de 14 m€,
- à une trésorerie nette (cash - dette CT - dette LT) de 6 m€.
Market cap of SAMP = 12 m€ compared to
- tangible equity (no goodwill, no intangibles) 21 m€ (price/book ratio = 0.6),
- Graham net net working capital 14 m€,
- net cash 6 m€.
En raison de cette trésorerie abondante, la valeur d'entreprise (EV = capitalisation + cash net) est de 6,3 m€.
EV = 6.3 m€.
Le résultat opérationnel moyen est de 1,2 m€ sur les 6 dernières années.
Le résultat net moyen est de 1 m€ sur les 6 dernières années.
Mean (6 years) operating result = 1.2 m€
Mean (6 years) net income ~ 1 m€
Regardons maintenant le tableau de flux / cash flow statement

Le flux de trésorerie dégagé par l'activité est de 5,4 m€ en 2009, mais celui-ci est "gonflé" par la diminution du besoin en fonds de roulement. La société a bien géré la contraction de l'activité en 2009 en réduisant rapidement ses stocks et ses crédits aux clients.
Cash flow from operations = 5.4 m€ in 2009 but artificially high due to changes in working capital.
Good management of 2009 crisis by cutting down inventories and accounts receivables.
En 2009, les investissements ont été de 460 k€. Peu de détails dans le rapport annuel sur la nature de ces investissements.
2009 CAPEX 460 k€. No details in the 2009 annual report.
Si on regarde les 6 dernières années :
Les termes (CAF, BFR, FCF,...) ont été abordés ici.
Le FCF fluctue beaucoup autour d'une valeur moyenne de 1,7 m€.
Le ratio EV/FCF moyen est de 4; si on pouvait acheter demain la totalité de SAMP en bourse, l'achat serait remboursé au bout d'environ 4 ans (et si les résultats de SAMP ne se dégradent pas trop par rapport aux années précédentes).
CA = Revenue
CAF = cash flow
BFR = changes in working capital
flux activité = cash from operating activities
CB = Market cap
Mean FCF is 1.7 m€ but varies a lot. EV/FCF ratio ~4. In 4 years SAMP throws out more cash than its market value (if past results are indicative of future results, which is a big IF).
Même ne tenant pas compte de la trésorerie de SAMP, le "rendement" (FCF yield) est de 14% en moyenne sur les 6 dernières années (probablement optimiste compte-tenu du FCF anormalement fort dégagé en 2009).
Mean FCF yield ~ 14 % but artificially boosted by anormal 2009 FCF.
Dans la 4e partie, je vais essayer de conclure sur SAMP.
In the 4th part, I'll try to conclude on SAMP.
mardi 1 mars 2011
SAMP (2e partie / 2nd part)
La valeur d'entreprise de SAMP est de 6,3 m€ (voir première partie).
SAM entreprise value = 6.3 m€ (1st part here).
Regardons le compte de résultat / income statement :

En 2009 SAMP a dégagé un résultat opérationnel de 820 k€ et un résultat net de 420 k€.
Ce n'est pas brillant comparativement aux années précédentes. 2010 s'annonce mieux.
Le CA 2010, à 28,6 m€, est en hausse de 15 % par rapport à 2009, mais reste inférieur à celui de 2008.
In 2009 SAMP operational result is 820 k€ and net income is 420 k€. It's not good compared to previous years. 2010 outlook is better.
2010 revenue (28.6 m€) is up 15 % compared to 2009, but is lower than in 2008.
CA = Chiffres d'Affaires = Revenue
ROP = Résultat Opérationnel = Operating result
courant = ordinary
RNPG = Résultat Net (Part du Groupe) = Net Income
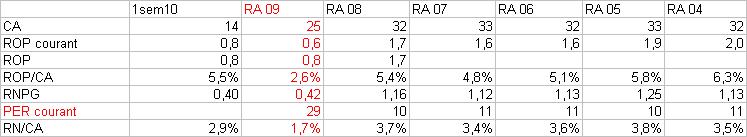
La société est profitable depuis au moins 1999 (je n'ai pas les chiffres avant).
The company has been profitable since 1999 and probably before (I don't have the figures before).
Le ROP moyen sur les 6 dernières années est de 1,5 m€, soit un ratio EV/ROP moyen de 4.
Mean operating result over the last 6 years is 1.5 m€, EV/EBIT ratio is ~ 4.
Malgré le mauvais résultat en 2009, le dividende n'a pas diminué ; il est de 1,1 € (soit un rendement de 3,4 %). Le dividende augmente régulièrement depuis 2002 (je n'ai pas les données avant).
Despite the poor 2009 result, the company did not slash its dividend (1.1 € ; current yield : 3.4 %). Dividend has regularly increased since 2002 (I don't have the data before).
Ces données montrent également qu'il n'y aucune croissance ni du chiffre d'affaires, ni des résultats depuis 6 ans. This data also shows that there is no growth either in revenue or results for the last 6 years.
Dans la 3è partie on regardera la génération de cash / in the 3rd part we'll look at the cash flow generation.
SAM entreprise value = 6.3 m€ (1st part here).
Regardons le compte de résultat / income statement :

En 2009 SAMP a dégagé un résultat opérationnel de 820 k€ et un résultat net de 420 k€.
Ce n'est pas brillant comparativement aux années précédentes. 2010 s'annonce mieux.
Le CA 2010, à 28,6 m€, est en hausse de 15 % par rapport à 2009, mais reste inférieur à celui de 2008.
In 2009 SAMP operational result is 820 k€ and net income is 420 k€. It's not good compared to previous years. 2010 outlook is better.
2010 revenue (28.6 m€) is up 15 % compared to 2009, but is lower than in 2008.
CA = Chiffres d'Affaires = Revenue
ROP = Résultat Opérationnel = Operating result
courant = ordinary
RNPG = Résultat Net (Part du Groupe) = Net Income
La société est profitable depuis au moins 1999 (je n'ai pas les chiffres avant).
The company has been profitable since 1999 and probably before (I don't have the figures before).
Le ROP moyen sur les 6 dernières années est de 1,5 m€, soit un ratio EV/ROP moyen de 4.
Mean operating result over the last 6 years is 1.5 m€, EV/EBIT ratio is ~ 4.
Malgré le mauvais résultat en 2009, le dividende n'a pas diminué ; il est de 1,1 € (soit un rendement de 3,4 %). Le dividende augmente régulièrement depuis 2002 (je n'ai pas les données avant).
Despite the poor 2009 result, the company did not slash its dividend (1.1 € ; current yield : 3.4 %). Dividend has regularly increased since 2002 (I don't have the data before).
Ces données montrent également qu'il n'y aucune croissance ni du chiffre d'affaires, ni des résultats depuis 6 ans. This data also shows that there is no growth either in revenue or results for the last 6 years.
Dans la 3è partie on regardera la génération de cash / in the 3rd part we'll look at the cash flow generation.
dimanche 27 février 2011
SAMP (1ère partie / 1st part)
La société / The company
Sam (ticker : SAMP, ISIN : FR0000044497, site actionnaires) est spécialisé dans la fabrication et la commercialisation d'outillage à main professionnel destiné principalement aux secteurs de l'aéronautique, de l'automobile, du bâtiment et de l'électronique. Le groupe propose notamment des outils de serrage et de vissage, de coupe, de mesure et de rangement.
77,9% du CA est réalisé en France.
Effectif : 157 personnes.
Etant donné que j'entretiens mes voitures moi-même, j'apprécie les outils de qualité. Un mauvais outil est désagréable à utiliser, et peut vous faire perdre des heures sur une opération simple, sans compter le risque de se blesser. Les outils "made in China" vendus en grande surface de bricolage sont généralement de piètre qualité.
Les principaux fabricants sont en France : FACOM, en allemagne HAZET, GEDORE ou Stahlwille, aux Etats-Unis SNAP-ON.
FACOM a été racheté par Stanley Works en 2005.
SAM reste donc l'un des derniers fabricants locaux d'outillage à main.
Sam (ticker : SAMP, ISIN : FR0000044497, corporate website) makes hand tools for professionals (aviation, car maintenance, construction, electronics).
77,9% of the revenue is made in France.
Employees : 157.
Being a DIY mechanic, I appreciate quality handtools. A crappy tool (such as the cheap "made in China" "noname" brands easily found in general DIY stores) is unpleasant to use, can make you lose hours on a simple job, not to mention the risk of injury.
The major manufacturers are in France: FACOM, Germany : HAZET, GEDORE, STAHLWILLE, USA : SNAP-ON.
Facom was acquired by Stanley Works in 2006.
SAM is one of the last French handtools manufacturer. It sells mainly to profesionnals.
Le prix / Price
Nombre d'actions / outstanding shares : 379 874
Dernier cours / Last quote : 32,20
Capitalisation Boursière (CB) / Market Cap : 12 m€
A titre de comparaison, la CB de Snap-On (coté à New york, ticker SNA) est de 3,31 milliards de $.... on ne joue pas tout à fait dans la même cour.
Snap-On market cap is 3,31 billion $... not in the same league.
Le bilan / Balance sheet
Le dernier rapport semestriel/ last HY 2010 report :
Commençons par l'actif / assets :

L'avantage des small caps est que le bilan est plutôt simple à lire, surtout pour un amateur comme moi.
Si on laisse de côté l'actif non courant (outillages, terrains, usines, ...) l'actif courant est de 26 m€.
On big advantage of small caps is that the balance sheet is simple for amateurs like me.
Current assets = 26 m€.
Passif / Liabilities

Le total des dettes (passif courant et non courant) est de 8,9+2,9=11,8 disons 12 m€.
Actif circulant - total des dettes = 26-12 = 14 m€, à comparer à ce que "vaut" SAM en bourse, c'est à dire 12 m€.
C'est ce qu'on appelle une "Graham net net", comme expliqué dans la bible de l'investisseur "value" (L'investisseur intelligent. Un livre de conseils pratiques ). Le marché valorise l'entreprise pour la valeur nette de ses stocks, de sa trésorerie... le reste (usine, terrains,...) = 0.
En fait Graham recommande d'appliquer un décote à la valeur des créances clients, des stocks, et demande en plus une marge de sécurité sur cette valeur à la casse.
En pleine atmosphère de fin du monde mi 2009, on pouvait acheter SAM pour 16 € (ce que je n'ai pas fait, j'avais peur moi aussi). Belle leçon sur le rôle des émotions dans la prise de décision, quelque chose dont Graham parle dans son bouquin. Mais il y a une différence entre ce que l'on peut lire dans un livre et la réalité.
Le monde ne s'est pas écroulé, et SAM a pris 100 % depuis.
Elle reste toutefois donnée.
Elle vaut à peine 60 % de ses fonds propres, sachant qu'il n'y a presque pas d'actifs intagibles.
Total liabilities = 8.9+2.9 ~ 12 m€.
Working capital - all liabilites = 26-12 = 14 m€ > market cap of 12 m€. SAM is a Graham net-net working capital situation.
Mid 2009 in a end-of-the-world-as-we-know-it atmosphere you could buy the company for ~ 16 €/share (I didn't, I was too scared). Good lesson about the weight of emotions on the decision process. Ben Graham wrote about that, but there's a difference between reading and the real thing.
Well the world has not ended, SAM share price has taken 100 % since.
But it's still a bargain. Mr Market values the company for 60 % of its total equity (no intangibles, no goodwill).
Valeur d'entreprise / Entreprise Value
EV = Capi + dette fin CT + dette fin LT - tréso = 12 + 1,3 + 1,8 - 8,8 = 6,3 m€.
EV = Market cap + debt - cash = 12 + 1.3 + 1.8 - 8.8 = 6.3 m€.
A suivre pour la 2nde partie / Stay tuned for 2nd part
Sam (ticker : SAMP, ISIN : FR0000044497, site actionnaires) est spécialisé dans la fabrication et la commercialisation d'outillage à main professionnel destiné principalement aux secteurs de l'aéronautique, de l'automobile, du bâtiment et de l'électronique. Le groupe propose notamment des outils de serrage et de vissage, de coupe, de mesure et de rangement.
77,9% du CA est réalisé en France.
Effectif : 157 personnes.
Etant donné que j'entretiens mes voitures moi-même, j'apprécie les outils de qualité. Un mauvais outil est désagréable à utiliser, et peut vous faire perdre des heures sur une opération simple, sans compter le risque de se blesser. Les outils "made in China" vendus en grande surface de bricolage sont généralement de piètre qualité.
Les principaux fabricants sont en France : FACOM, en allemagne HAZET, GEDORE ou Stahlwille, aux Etats-Unis SNAP-ON.
FACOM a été racheté par Stanley Works en 2005.
SAM reste donc l'un des derniers fabricants locaux d'outillage à main.
Sam (ticker : SAMP, ISIN : FR0000044497, corporate website) makes hand tools for professionals (aviation, car maintenance, construction, electronics).
77,9% of the revenue is made in France.
Employees : 157.
Being a DIY mechanic, I appreciate quality handtools. A crappy tool (such as the cheap "made in China" "noname" brands easily found in general DIY stores) is unpleasant to use, can make you lose hours on a simple job, not to mention the risk of injury.
The major manufacturers are in France: FACOM, Germany : HAZET, GEDORE, STAHLWILLE, USA : SNAP-ON.
Facom was acquired by Stanley Works in 2006.
SAM is one of the last French handtools manufacturer. It sells mainly to profesionnals.
Le prix / Price
Nombre d'actions / outstanding shares : 379 874
Dernier cours / Last quote : 32,20
Capitalisation Boursière (CB) / Market Cap : 12 m€
A titre de comparaison, la CB de Snap-On (coté à New york, ticker SNA) est de 3,31 milliards de $.... on ne joue pas tout à fait dans la même cour.
Snap-On market cap is 3,31 billion $... not in the same league.
Le bilan / Balance sheet
Le dernier rapport semestriel/ last HY 2010 report :
Commençons par l'actif / assets :
L'avantage des small caps est que le bilan est plutôt simple à lire, surtout pour un amateur comme moi.
Si on laisse de côté l'actif non courant (outillages, terrains, usines, ...) l'actif courant est de 26 m€.
On big advantage of small caps is that the balance sheet is simple for amateurs like me.
Current assets = 26 m€.
Passif / Liabilities
Le total des dettes (passif courant et non courant) est de 8,9+2,9=11,8 disons 12 m€.
Actif circulant - total des dettes = 26-12 = 14 m€, à comparer à ce que "vaut" SAM en bourse, c'est à dire 12 m€.
C'est ce qu'on appelle une "Graham net net", comme expliqué dans la bible de l'investisseur "value" (L'investisseur intelligent. Un livre de conseils pratiques
). Le marché valorise l'entreprise pour la valeur nette de ses stocks, de sa trésorerie... le reste (usine, terrains,...) = 0. En fait Graham recommande d'appliquer un décote à la valeur des créances clients, des stocks, et demande en plus une marge de sécurité sur cette valeur à la casse.
En pleine atmosphère de fin du monde mi 2009, on pouvait acheter SAM pour 16 € (ce que je n'ai pas fait, j'avais peur moi aussi). Belle leçon sur le rôle des émotions dans la prise de décision, quelque chose dont Graham parle dans son bouquin. Mais il y a une différence entre ce que l'on peut lire dans un livre et la réalité.
Le monde ne s'est pas écroulé, et SAM a pris 100 % depuis.
Elle reste toutefois donnée.
Elle vaut à peine 60 % de ses fonds propres, sachant qu'il n'y a presque pas d'actifs intagibles.
Total liabilities = 8.9+2.9 ~ 12 m€.
Working capital - all liabilites = 26-12 = 14 m€ > market cap of 12 m€. SAM is a Graham net-net working capital situation.
Mid 2009 in a end-of-the-world-as-we-know-it atmosphere you could buy the company for ~ 16 €/share (I didn't, I was too scared). Good lesson about the weight of emotions on the decision process. Ben Graham wrote about that, but there's a difference between reading and the real thing.
Well the world has not ended, SAM share price has taken 100 % since.
But it's still a bargain. Mr Market values the company for 60 % of its total equity (no intangibles, no goodwill).
Valeur d'entreprise / Entreprise Value
EV = Capi + dette fin CT + dette fin LT - tréso = 12 + 1,3 + 1,8 - 8,8 = 6,3 m€.
EV = Market cap + debt - cash = 12 + 1.3 + 1.8 - 8.8 = 6.3 m€.
A suivre pour la 2nde partie / Stay tuned for 2nd part
Inscription à :
Articles (Atom)