mardi 8 novembre 2011

Tessi (TES)

English version : see here.


Le blog est resté inactif en octobre, par manque de temps.
Je profite de qqs WE pluvieux pour présenter une nouvelle small-caps : Tessi (TES) http://www.tessi.fr/


La société

Tessi a 3 domaines d'activités (auxquels je ne connais strictement rien) :
- le traitement des documents, en particulier les chèques (n°1 en France), et plus généralement la dématérialisation des documents. En particulier j'ai appris à cette occasion que les chèques ne circulent plus physiquement entre les banques, mais seulement leur image numérique (voir échange image chèque sur google)

- le marketing relationnel
On comprend mieux le lien avec l'activité de traitement des documents en lisant ce paragraphe. Tessi est n°1 Français sur cette activité


- "grossiste" en devises étrangères et en or (n°1 en France via sa filiale CPR Or et Devises) : approvisionne les banques en devises étrangères et en or

Le gros du CA est réalisé dans le traitement de documents.


La société emploie plus de 3400 personnes pour un CA de 237 m€. C'est une "grosse" small-caps.
Elle a connu une croissance rapide (environ 20% /an) (avec beaucoup d'acquisitions de sociétés mais toujours dans les 3 pôles d'activités ci-dessus). 2001 = intro en bourse.


Répartition du capital


La société est donc clairement contrôlée par le fondateur et sa famille.

D'après le rapport annuel 2010, on note des fonds suivants au capital :


Le bilan (1sem11)

Le bilan est très solide : la trésorerie nette de toutes les dettes financières de de 33 m€, à comparer à des fonds propres de 100 m€.


Le rapport ne donne pas le détail des "valeurs mobilières de placement". S'agit-il de placements sans risque ou autre ?
A noter que cette trésorerie nette a beaucoup diminué en 6 mois (-20 m€), on va essayer de comprendre pourquoi.


Dans l'actif immobilisé on note beaucoup de goodwill (46 m€) et peu d'actifs corporels. Pas grand chose à espérer donc en termes de marge de sécurité sous la forme d'actifs cachés ou sous-évalués.


Compte de résultat

Le tableau ci-dessous donne quelques données financières tirées des rapports annuels.
Comme d'habitude, il peut y avoir des erreurs de C/C.
Données en millions d'€ sauf dividende en €, nb d'actions en millions (il s'agit ici du nb d'actions "diluées", c'est à dire tenant compte de la dilution potentielle liée aux plans d'attributions d'actions gratuites).


ROP = Résultat opérationnel
Flux d'activité = flux net généré par les activités opérationnelles

CAPEX = Flux d'investissements en immobilisations (ne tient pas compte des acquisitions de sociétés). Je ne tiens pas non plus compte des cessions d'immobilisations.

FCF = Flux d'activité - CAPEX

La marge opérationnelle est à deux chiffres, avec une nette tendance à l'amélioration ces deux dernières années, ce qui est plutôt surprenant en pleine crise.
La rentabilité des capitaux (ROE) est également à deux chiffres, supérieure à 20 % ces deux dernières années.

La société est donc très rentable et plutôt insensible à la crise.

Le nb d'actions est stable, ce que j'apprécie (pas de dilutions en permanence, comme c'est souvent le cas).

Si on regarde le tableau de flux :


A noter que le besoin en fonds de roulement est positif, alors même que le CA augmente. D'habitude c'est plutôt le contraire (augmentation du CA => augmentation des stocks, créances clients, etc... => augmentation du BFR). Il faut comprendre pourquoi.

Si je comprends bien ce BFR positif est lié avant tout au poste "avances promotionnelles"..difficile pour moi d'aller plus loin (je ne suis pas assez calé en compta)


Quelques ratios de valorisation


EV = capitalisation boursière - tréso nette = 152 m€ pour un cours de 61,9 €.
EV/ROP 2010 = 4, mais il s'agit d'un résultat "record" comme on l'a dit
EV/ROP moyen de 2004 à 2010 = 6

EV/FCF 2010 = 4
EV/FCF moyen de 2004 à 2010 = 8

Si on oublie la trésorerie excédentaire, le PER 2010 est de 7.

Clairement ce n'est pas cher, surtout pour une société en croissance. Est-ce le signe de difficultés à venir (le marché anticipe à juste titre des souçis) ou d'une véritable sous-valorisation (le marché se plante, et moi génie solitaire j'ai raison contre tous, ce qui est possible mais malheureusement peu probable) ? Bref, pourquoi TES n'est pas chère ?


Origine des bons résultats 2009 et 2010, et peuvent-il se reproduire ?


Le rapport annuel 2010 explique ceci (page 7) :


Les souçis actuel liés à l'euro ont un effet favorable sur les achats d'or (valeur refuge par excellence).

Quand à l'activité de traitement de documents, manifestement elle a l'air peu touchée par la crise (tendance de fond vers la dématérialisation ?).
D'autre part, fin 2007, la société a cédé son activité de transport de fonds, qui était une source de pertes.


Un point noir est que TES est un acteur dans le traitement des chèques, alors que l'usage du chèque va en décroissant en France (22 % des paiements en 2010 contre 50 % il y a 10 ans) et a même disparu dans certains pays européens : cf wikipedia
Je n'ai pas réussi à retrouver dans les rapports la part de CA et du résultat réalisée dans le traitement des chèques. Ceci dit la décroissance est lente et la société à l'air de s'y adapter en diversifiant progressivement par des acquisitions en France et à l'étranger (Brésil, Tunisie).

Origine de la chute récente du titre ?


Je ne sais pas. Plusieurs explications possibles :
- société relativement peu connue, liquidité faible pour un investisseur institutionnel,
- baisse généralisée et aversion au risque cet été => tout le monde y passe,
- société vue par le marché comme assurant le "back-office" des banques => baisse avec les financières
- sortie du capital par un ou plusieurs des fonds présents (Moneta ou Amiral Gestion) pour faire face à des ventes de leurs clients ; mais je n'ai pas vu de déclaration en ce sens sur le site de l'AMF,
- résultats semestriels décevants ?

Les derniers semestriels montrent un léger tassement de la marge, expliquée par le management comme liée à la contribution des activités acquises récemment. Elle reste très élevée (17 % de marge op) et dans la ligne des années précédentes. Je n'y vois pas un motif de grande inquiétude.


D'autre part, comme souligné plus haut il y a une forte diminution du cash, qui s'explique selon le management par une augmentation temporaire du BFR. Je ne vois pas de raison de ne pas les croire sur ce point.


Ok, Tessi n'est pas chère, mais l'actionnaire minoritaire que je suis pourra t'il en bénéficier ?

Autrement dit quel traitement peut-on espérer recevoir en tant qu'actionnaire minoritaire n'ayant aucune chance d'influer sur le management ?
La société est contrôlée par le PDG et sa famille ; aucune chance d'OPA.
La politique de distribution de dividende montre une distribution régulière mais modérée ; le gros du FCF repart en investissements et en acquisition.
Or je ne crois pas qu'on puisse se plaindre de la rentabilité de ces nouveaux investissements ni de leur bien fondé, au vu de l'historique de la société (le PDG actuel est aux commandes depuis l'origine ou presque).
D'autre part, je n'ai pas vu trace dans les rapports annuels de plans d'attribution gratuites d'actions déraisonnables.


Transactions des initiés

Le tableau ci-dessous reprend les données de l'AMF.
Les chiffres marqués d'une * correspondent à l'exercice de stocks-options.
Ce qui ma particulièrement frappé ce sont les achat massifs du PDG et fondateur en septembre 2011 vers 55-57 €.


Dernières nouvelles


Entre le temps ou j'ai commencé à écrire le message et maintenant se sont écoulés qqs jours et le CA sur 9 mois a été publié : il est en hausse de 11% sur 9 mois, avec un troisième trimestre impressionnant à +22 % (dont +58% pour l'or).
La société annonce pour 2011 une "croissance organique et une marge élevée".


Résumé et conclusion

Après ce déluge de chiffres, je manque d'inspiration, alors je ferai simple.
Tessi est faiblement valorisée, et je ne vois vraiment pas de raison objective à cette sous-valorisation.

Diclosure : je détiens des titres Tessi


mercredi 14 septembre 2011

VIVENDI (VIV) English version

Vivendi (VIV) 

Pour la version Française, voir ici.

I have hesitated a long time before putting this post online. Its unusual length reflects my doubts and my lack of conviction.
Also see the 2012 update here

Introduction


Vivendi seems rather cheap (yield, PER, Cash flow ,...). For a last quote of ~€ 16 it currently offers a 8.8% yield which is very attractive and quite unusual.

But:
- It's a big cap. Being an unsophisticated small investor it is unlikely that I find value after a dozen of professional analysts currently following the stock. That being said it is known that analysts exhibit sometimes herd behavior
- Did I miss something ? Why such a high yield ?
- The accounts are difficult to read for me, given the size and complexity of the company and the multiple acquisitions / sales of subsidiaries and participations during the recent years. Recent changes in taxation complicate things
- Overall I have had nothing but bad surprises (read : losses) with Vivendi and that probably influences my opinion, however I'll try to be as objective as possible
- I do not do technical analysis, but the 5 year graph is frightening. Don't try to catch a falling knife as they say.


You've been warned.
 
Vivendi is one of the 1st group of global telecommunications and media.

Net sales by business segment are as follows:
- Telecomunications (56.8%) mobile operations performed through SFR (76.7% of sales; second French operator), fixed line, mobile and Internet access provided by Maroc Telecom (17%; Moroccan No. 1), fixed telephony and Internet access provided by GVT (6.3% Brazilian No. 1);
- Media (43.2%) holding and operating TV channels (37.7% of sales, Canal + Group, No. 1 of  French pay-TV), music publishing and distribution (35.6% world No. 1, Universal Music Group) and development of interactive games (26.7%; World No. 1, Activision Blizzard).

The geographical distribution of sales is as follows: France (59.2%), Europe (10.6%), United States (11.7%), Morocco (7.9%), Brazil (3.8%) and other (6.8%).
Employees: 51,272

I refer you to this article summarizing the adventures (and misadventures) of Vivendi during and after the Internet bubble. The main result : massive losses, which has implications for current taxes (see below).
Let's throw a veil over this and turn to the present.

Price

Price / Quote: 16 €
Number of shares (diluted) : 1,239,900,000
VIV has announced the acquisition by its subsidiary Canal + of Direct 8, paid in large part by the emission of new Vivendi shares (see excerpt from the press release below). So I add 16.2 million shares, representing 1,256,100,000 shares in total.

"The proposed agreement between Bolloré Group and Canal+ Group provides for Canal+ Group to immediately acquire a stake of 60% in Bolloré Group’s television business, which includes the channels Direct 8 and Direct Star.
• Valuation of Bolloré Group’s television assets and terms of payment:
- At the closing of the transaction (60% of the equity): issue of 16.2 million Vivendi shares with a valuation based on the last four months average (€17.3), or €279 million.
- Upon any exercise, in three years, of the put and call options relating to the remaining 40% of the equity: a cash payment will be made of €186 million"


Capitalization: € 20.1 billion / € 20.1 bn


Balance sheet ( 1HY 2011 )

I did not bother to look at the balance sheet in detail.
The sum of the current financial debt (€ 4.5 billion) and long term debt (12.9 € billion) less cash (€ 2.9 billion) is € 14.5 billion, close to shareholders equity (€ 18.6 billion). VIVENDI's debt is quite large.
Goodwill (24.9 € billion) far exceeds the equity.
So no margin of safety to fall back on (tangible assets or excess cash). This does not mean it does not exist. But I can not evaluate it easily. You can refer to the Lonely investor article for a sum-of-parts valuation.

A note : between end 2010 and June 2011 book value fell from € 24.0 billion to 18.6 billion €, an accounting effect due to the SFR deal with Vodaphone. But rather surprising for a simple guy like me.

Entreprise Value
EV = Market cap + LT debt + current debt - cash = 34.6 billion €


Income statement and cash flow

The table below provides some financial data taken from the annual reports.
As usual, sorry for the possible copy/paste errors.

  
For a given fiscal year, Vivendi sometimes updates its financial accounts the next year (corrections, changes in accounting standards,...). I don't generally update my figures, so there might be discrepancies.

ROP = Operating income
Vivendi also publishes an "adjusted" operating income expected to better reflect the Group's performance, by taking into account unusual operations.
 
On average, adjusted operating income is higher than the published "regular" operational result so to be prudent I did not use it.
I haven't "normalized" earnings to take into account unusual operations.

OCF = Cash flow from operations

FCF = Cash flow from operations - CAPEX

There is also a column giving the long-term debt
and a column calculating the FCF - dividend paid to shareholders, to verify that the dividend is sustainable (see for example my article on Total ).
I have averaged earnings over the last 7 years.
Some valuation ratios :
- P/E 2010 = 9
- P/E 2004 to 2010 average = 7
- Free cash flow yield for 2010 = 18 %
- yield (2010 dividend) = 8.8 %, with a dividend increase announced for next year! 

I like to use the Entreprise Value to include debt :
- EV/ROP 2010 = 8
- EV/mean operating result (2004 to 2010 average) = 8
- EV/mean FCF (2004 à 2010 average) = 10

Note that I included the debt from the SFR deal in the EV but that past results do not include it. I's a conservative assumption.
EV/mean FCF is one of my favorite ratios. I set my criteria to about 10. It's unusual to see a big cap at this level.

All these ratios say that VIV is cheap. Cheap but not dirt-cheap yet.


What others say

It is also the opinion of the following investors:
- Heard on the French radio BFM last Friday, Charles de Vaulx , manager of IVA funds,
- this blogger ( The lonely Value investor ) here and here, who is apparently a US fund manager: Schacht Value Investors . Some light (tongue in cheek ?) French bashing  in his posts, it's rather entertaining.

However Exane BNP Paribas disagrees (found via google)
"(Tradingsat.com) - Exane has released a note to" Underperform ", against" Neutral "before, by reducing 17% its price target to 17.5 euros. The broker points out the risks associated with increased competition, which could weigh on the three pillars of the group (Activision Blizzard, UMG, SFR).
"Vivendi is trading at valuation levels comparable to those of its peers, despite greater exposure to the French market of telecomunications, higher risk on the profitability and limited ability to increase the dividend to meet expectations," said Exane in a sector study.

Without access to their note, it's hard to comment, but I will talk of Illiad (Illiad = Free ) below.

 In December 2009 the opinion of Exane was much more positive:
(Tradingsat.com) - Exane BNP Paribas on Monday reiterated his opinion "Outperform" and his price target to 24 euros for Vivendi.


Vivendi vs Free
 
Free is one of Vivendi competitors on the ADSL market. Free parent company is Illiad (Ticker: ILD).

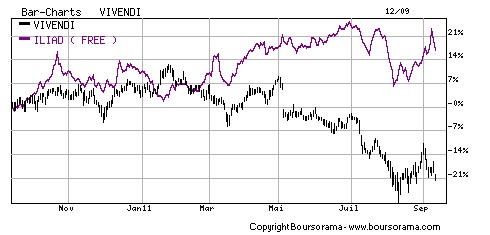
The graph below shows the evolution of Vivendi compared to Free/Iliad.


The graph speaks for itself.
We can also compare some valuation ratios between Vivendi and Illiad (I have not analyzed Illiad in detail).


The comparison is quite telling.
To be honest, it is normal for Iliad to have a low FCF since the company is growing fast.

The market has very favorable expectations for Illiad, based on its strong past growth, creativity (IMHO it is clear that Free has always been technically and commercially a step ahead of France Telecom and Vivendi) and very unfavorable expectations for Vivendi.
You decide.

Personally I find Illiad valuation far too high.

Free announced his arrival on the mobile phone market, and rumors on the net (search google) announce  very aggressive commercial offers, almost 50% below current prices. Vivendi will react (the same thing happened for the ADSL providing businness).
But it is clear that the profit margins of Vivendi (SFR) will suffer.

Insider trading

See below the transactions listed on the site of the AMF (=French SEC) website since 2008 (manual copy , so I may have made a few mistakes).


Don't know what to make of this, except admire Levy's (current CEO) timing on his sale (stock-options). The others are losing money (makes me feel less alone).


Personal experience with Vivendi


I've been a Vivendi client for a few years :
- for my cell phone (SFR)
- for my home ADSL line.

Some comments:
- Hotline: obviously delocalized in a foreign french-speaking country (Maghreb?). Difficult to understand them at times, and lack of fluidity in the discussion but to be fair it's unusual
- 2 ADSL problems in a few years, quickly resolved. A technician came within 24h, so I was pleasantly surprised
- My mobile/cell phone package is no longer competitive compared to current offers. In response, they propose a deal with more call time (which does not interest me) but at the same price. I am looking for a cheapest offer, and I'll probably leave them for La Poste Mobile, a virtual operator that uses ...SFR network. Go figure.


Latest News

Acquisition of the remaining SFR stake

Vivendi bought Vodafone's 44% stake in SFR for 7950 m €. Some analysts (UBS) said that they overpaid:
"It seems that Vivendi has overpaid for SFR," the broker, referring to Vivendi's acquisition of 44% stake to Vodafone in the telecommunications operator.

The amount paid by Vivendi values ​​SFR 6.5 times 2011 EBITDA, a ratio higher than 4.5 times EBITDA estimated fair by UBS, who notes in passing that Vivendi has doubled its exposure to the mobile business just before competition gets stronger. "

Change in taxation 

Looking for cash, the French government has cancelled a taxation measure called the "Consolidated Global profit Tax system" abbreviated BMC in French.
Here's what Vivendi 2010 annual report says on it (page 201).


Under the Consolidated Global Profit Tax System, Vivendi is entitled to consolidate its own tax profits and losses with the tax profits and losses of subsidiaries that are at least 50% directly or indirectly owned by it, and that are located in France or abroad. Subsidiaries in which Vivendi directly or indirectly owns at least 50% of the outstanding shares, either French or abroad, as well as Canal+ SA, fall within the scope of the Consolidated Global Profit Tax System (Activision Blizzard,Universal Music Group, SFR, Maroc Telecom, GVT and Canal+ Group). Under Vivendi’s authorization to use the Consolidated Global Profit Tax System, Vivendi is entitled to use ordinary losses carried forward.

As of December 31, 2009, Vivendi carried forward losses of €6,168 million as the head company consolidating for tax purposes the results of its French and foreign subsidiaries.

From Les Echos "According to some analysts, the cumulative impact of the BMC tax system cancellation  may vary between 260 and 400 million euros in 2012."
Let's be pessimistic and retain 400 m€.
The mean FCF over the last 7 years is € 3335 billion. Minus 400 m€, the EV / FCF ratio goes up from 10 to 12. The impact is far from negligible.
However this FCF is more than enough to sustain the current dividend.

Canal + et Direct 8

Bolloré and CANAL+ Groups have announced a strategic partnership involving Bolloré’s free channels. The proposed agreement provides for CANAL+ Group to acquire a stake of 60 % in the Bolloré Group’s television business, which includes the Direct 8 and Direct Star channels. This investment would be paid for with Vivendi shares. The total value (100%) of the assets is estimated at a maximum of €465M.
According to the AGEFI journal , Bolloré has made ​​a good deal. I did not went further (except take into account the number of shares that will be created, which is rather conservative: immediate dilution without taking into account the future benefits of Direct 8). Note that Bolloré has accepted a payment in shares valued at € 17 , which means I guess he does not find that price overvalued.


Conclusion

As always, there are positives and negatives.
 
The stock is not expensive, as all the telecom sector in Europe apparently. Cheap but not dirt-cheap.
 
The yield is very high and the dividend is amply covered by the cash flow.  You get paid to wait for Vivendi revaluation by Mr Maket (if there is a revaluation).


But competition is strong and growing.
I found the following comment from one of the analysts following VIV that summarizes nicely the situation.
“Vivendi’s assets are of reasonable quality but there is no growth,” said O’Shea. “There’s no real rush to buy Vivendi if you’re an investor because there is nothing really exciting happening and some downward momentum for the next couple of years.”
This comment dates from 04/08/11. The stock has lost 20% since.
I hope that the "downward momentum" will calm down a bit!

On the other hand, the activities of Vivendi should be rather stable during a recession (I don't  imagine people cancelling their mobile and internet subscriptions to cut their budget, but I may be wrong).

I am a cautious (should have been more cautious before) buyer at € 16. Note that the 2011 low (for now) (and 3, 5 and even 8 years low) was reached a few weeks ago to € 14.1.

Feedback (positive and negative) appreciated.


lundi 12 septembre 2011

VIVENDI (VIV)

 For the english version, see this post

J'ai longtemps hésité avant de mettre ce post en ligne. Sa longueur inhabituelle reflète mes hésitations et mon manque de conviction.

Introduction


Vivendi paraît plutôt bon marché d'après mes indicateurs (rendement, PER,Cash flow,...). Pour un cours de 16 € elle offre actuellement un rendement de 8,8 % ce qui est très alléchant et plutôt inhabituel.

Mais :
- c'est une big cap ; n'étant pas un investisseur "sophistiqué" il y a peu de chances que je trouve de la valeur là ou des bataillons d'analystes professionnels sont passés et repassés. Ceci dit ces mêmes analystes ont parfois un comportement moutonnier (gestion de carrière, mieux vaut avoir tort en groupe que tout seul)
- il y a peut être un piège qqpart ? pourquoi un rendement aussi élevé ?
- les comptes sont pour moi difficiles à lire, compte-tenu de la complexité de la société et des multiples acquisitions / ventes des dernières années ; l'évolution de la fiscalité complique encore les choses
- globalement je n'ai eu que des mauvaises surprises (comprendre: moins values) avec Vivendi depuis que je l'ai en portefeuille et cela influe probablement sur mon opinion ; je vais essayer néanmmoins d'être le plus objectif possible
- je ne fais pas d'analyse technique mais le graphe sur 5 ans fait peur. Un diction boursier recommande de ne pas attraper un couteau qui tombe (je n'en tiens pas compte, peut être à tort).


Vous voilà donc prévenus.


La société

Vivendi figure parmi les 1ers groupes mondiaux de télécommunications et de médias. 
Le CA par secteur d'activité se répartit comme suit :
- télécommunications (56,8%) : activités de téléphonie mobile assurées au travers de SFR (76,7% du CA ; 2e opérateur français), de téléphonie fixe, mobile et d'accès à Internet assurées par Maroc Telecom (17% ; n° 1 marocain), de téléphonie fixe et d'accès à Internet assurées par GVT (6,3% ; n° 1 brésilien) ;
- médias (43,2%) : détention et exploitation de chaînes de télévision (37,7% du CA ; Groupe Canal+ ; n° 1 français de la télévision à péage), édition et distribution musicale (35,6% ; n° 1 mondial ; Universal Music Group) et développement de jeux interactifs (26,7% ; n° 1 mondial ; Activision Blizzard).
La répartition géographique du CA est la suivante : France (59,2%), Europe (10,6%), Etats-Unis (11,7%), Maroc (7,9%), Brésil (3,8%) et autres (6,8%).
Effectif : 51 272

Je vous renvoie à cet article (en anglais) qui résume les aventures (et mésaventures) de Vivendi pendant la bulle Internet et après. La traduction de tout cela : beaucoup de pertes, ce qui a des conséquences sur la fiscalité actuelle (voir plus bas).
Jetons un voile pudique sur cette époque et tournons nous vers le présent.


Le prix 

Cours/Quote : 16 €
Nombre d'actions (tenant compte de la dilution)  : 1 239 900 000
D'autre part, VIV vient d'annoncer l'acquisition par sa filiale Canal+ de Direct 8, payés en grand partie en actions Vivendi, à émettre (voir extrait du communiqué ci-dessous). Je rajoute donc 16 200 000 titres, soit 1 256 100 000 titres au total.

"Le projet d’accord entre les Groupes Bolloré et Canal+ prévoit une prise de participation immédiate de 60 % par Groupe Canal+ dans l’activité de télévision du Groupe Bolloré qui comprend les chaînes Direct 8 et Direct Star.
Valorisation des actifs et modalités de paiement :
- au closing de l’opération (60 % du capital des chaînes) : émission de 16,2 millions de titres Vivendi valorisés à la moyenne des 4 derniers mois (17,3 euros) soit 279 millions d’euros.
- à l’éventuel exercice, à horizon de 3 ans, des promesses d’achat et de vente, au bénéfice respectivement du Groupe Bolloré et de Groupe Canal+, sur les 40 % restants du capital : paiement en cash pour un montant de 186 millions d’euros."


Capitalisation : 20,1 Md€ / € 20.1 bn


Le bilan (1sem 2011)

Je ne me suis même pas embêté à regarder le bilan dans le détail.
La somme des dettes financières courantes  (4,5 Md€) et non-courantes (12,9 Md€) moins la tréso (2,9 Md€) est de 14,5 Md€ soit proche du montant des fonds propres (18,6 Md€). L'endettement de VIVENDI est donc important.

Le goodwill (24,9 Md€) dépasse largement les fonds propres.
Aucune marge de sécurité "facile" à évaluer (sous la forme d'actifs tangibles, ou de cash excédentaire) à espérer du côté du bilan, donc. Ce qui ne veut pas dire qu'elle n'existe pas. Mais je ne sais pas l'évaluer.

A noter au passage qu'entre fin 2010 et Juin 2011 les fonds propres (part du groupe) passent de 24,0 Md€ à 18,6 Md€, effet purement comptable lié au rachat du solde de SFR à Vodaphone (d'après le rapport semestriel) mais plutôt surprenant pour un béotien comme moi.

Valeur d'entreprise
VE = CB + dette fin LT + dette fin CT - tréso = 34,6 Md€


Compte de résultat et cash flow

Le tableau ci-dessous donne quelques donées financières tirées des rapports annuels.
Comme d'habitude, il peut y avoir des erreurs de C/C.


D'autre part, sur une année donnée, Vivendi corrige parfois ses comptes l'année suivante pour corriger des erreurs ou tenir compte d'évolutions des normes comptables. Je ne remets pas toujours mes chiffres à jour.

ROP = Résultat opérationnel
Vivendi publie également un résultat opérationnel "ajusté" censé refléter plus fidèlement la performance du Groupe, en tenant compte notamment des cessions/acquisitions, etc...
En moyenne, le résultat opérationnel ajusté est supérieur au résultat opérationel. Par prudence, je n'en tiens donc pas compte. Je n'ai pas non plus essayé de retraiter le résultat opérationnel pour tenir compte des cessions/acquisitions, etc...


Flux d'activité = flux net généré par les activités opérationnelles

CAPEX = Flux d'investissements en immobilisations (ne tient pas compte des acquisitions de sociétés). Je ne tiens pas non plus compte des cessions d'immobilisations.

FCF = Flux d'activité - CAPEX

Il y a également une colonne donnant l'endettement à long terme (à rembourser à plus d'un an), pour vérifier si l'endettement ne s'emballe pas,

et une colonne calculant le FCF - dividende, pour vérifier que la société ne distribue pas un dividende au-dessus de ses moyens (voir par exemple mon article sur Total).

Comme recommandé par de nombreux investisseurs "value" (voir par exemple Graham L'investisseur intelligent. Un livre de conseils pratiques ou Greenwald Value Investing: From Graham to Buffett and Beyond), on essaye de calculer une moyenne sur plusieurs années (normalement 10 ans) de manière à lisser les variations.
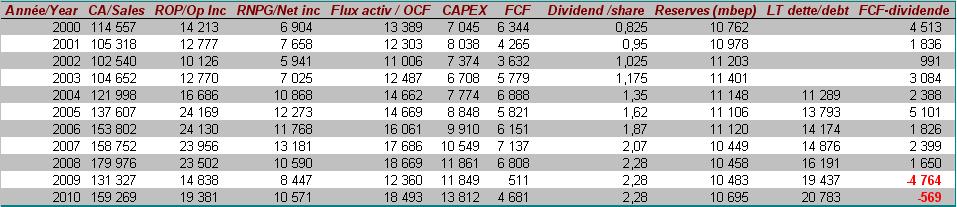
Pour ma part, je suis remonté jusqu'en 2004.

Quelques ratios de valorisation tirés du tableau ci-dessus :
- P/E 2010 = 9
- P/E moyen de 2004 à 2010 = 7
- "Free cash flow yield" pour 2010 (FCF/capitalisation boursière) = 18 %
- rendement (dividende 2010) = 8,8 %, avec un dividende annoncé en augmentation pour l'année prochaine !

Je préfère utiliser la notion de valeur d'entreprise qui permet de tenir compte de l'endettement :
- EV/ROP 2010 = 8
- EV/ROP moyen de 2004 à 2010 = 8
- EV/FCF moyen de 2004 à 2010 = 10

J'aime bien le ratio EV/FCF moyen. Généralement mon critère est un ratio inférieur à 10. Pour les "big caps", c'est assez rare.


Tous ces ratios indiquent une valorisation plutôt faible. Clairement pour moi Vivendi n'est pas chère. Pas chère, mais pas ridiculement bon marché non plus.


Ce que disent les autres

C'est aussi l'opinion des investisseurs suivants :
- entendu à la radio sur BFM ce vendredi dernier, Charles de Vaulx, le gérant de IVA funds (je n'ai pas réussi à retrouver le podcast, mais on en trouve un plus ancien ici).
- ce bloggeur (The lonely Value investor) ici et ici, également gérant de fonds aux US : Schacht Value Investors. Un peu de French bashing (au second degré ?) dans son post, c'est assez rigolo.

En revanche ce n'est pas ce que pense Exane BNP Parisbas (trouvé sur google)
"(Tradingsat.com) - Exane a sorti une note à "Sous-performance" sur le titre, contre "Neutre" précédemment, en abaissant de 17% son objectif de cours à 17,5 euros. Le broker souligne les risques liés à une concurrence accrue, ce qui pourrait peser sur les trois piliers du groupe (Activision Blizzard, UMG, SFR).
"Vivendi se traite à des niveaux de valorisation comparables à ceux de ses pairs malgré une exposition plus importante au marché français des télécoms, des risques plus élevés sur la rentabilité et une capacité limitée à augmenter le dividende à la hauteur des attentes", a indiqué Exane dans une étude sectorielle.

N'ayant pas accès à leur note, il m'est difficile de la commenter, mais je reviendrai sur Illiad (Illiad = Free) un peu plus bas.

Notons (perfidement) qu'en décembre 2009 l'opinion d'Exane était nettement plus positive :
(Tradingsat.com) - Exane BNP Paribas a réitéré lundi son opinion "Surperformance" et son objectif de cours de 24 euros sur Vivendi.


Vivendi vs Free

Les lecteurs français connaissent certainement Free, dont la maison mère est Illiad (ticker : ILD).

Le graphe ci-dessous donne l'évolution de Vivendi par rapport à son rival Free/Illiad  (ce n'est pas le seul concurrent).


Le graphe parle de lui-même.
On peut aussi comparer quelques ratios de valorisation entre Illiad et Vivendi (je n'ai pas analysé Illiad dans le détail).


Le tableau est assez parlant.
Pour être honnête, il est normal que le FCF de Iliad soit faible, dans la mesure où la société est en phase d'expansion (beaucoup d'investissements).

Le marché a des anticipations très favorables pour Illiad, qui s'appuient sur sa forte croissance passée, sa créativité (pour l'ADSL il est amha clair que Free a toujours eu techniquement et commercialement un coup d'avance sur France Telecom ou Vivendi) et très défavorables pour Vivendi.
A vous de juger.

Personnellement je trouve Illiad trop chère (en termes boursiers) et Vivendi trop bon marché.
Free a annoncé sa venue sur le marché du téléphone mobile, et les bruits qui courent sur le net (faites une recherche google) annoncent des offres commerciales très agressives, pratiquement 50 % des prix actuels. Ceci dit Vivendi réagira, comme on l'a vu pour l'ADSL.
Mais il est clair que les marges de Vivendi dans le portable (SFR) vont souffrir.


Initiés / Insider trading

Voir ci-dessous les principales transactions listées sur le site de l'AMF depuis 2008 (relevées "à la main", j'ai donc pu me tromper).


Je ne sais pas quelle leçon en tirer, sinon le beau timing de Levy en Septembre 2010 (exercice de stocks options). Les autres sont en moins-value (je me sens moins seul).


Expérience personnelle (anecdotique)

Je suis client depuis plusieurs années de Vivendi :
- pour mon téléphone portable (SFR),
- pour ma ligne ADSL.

Quelques commentaires :
- Hotline : manifestement délocalisée dans un pays étranger francophone (Maghreb ?). Difficile de se comprendre parfois, et manque de fluidité dans la discussion mais pour être juste c'est rare
- 2 problèmes ADSL en quelques années, vite résolus. Un technicien est venu en 24 h, ce qui m'a agréablement surpris
- mon abonnement portable n'est plus compétitif par rapport aux offres actuelles. En réponse, ils proposent un forfait avec plus de temps de communication (ce qui ne m'intéresse pas) mais au même prix. Je cherche une offre moins chère, et je vais probablement les quitter pour La Poste Mobile, opérateur virtuel qui pourtant utilise le réseau de...SFR. Va comprendre.


Dernières nouvelles

L'actualité récente a été chargée.


Acquisition du solde de SFR
Vivendi a acheté à Vodaphone la participation de 44 % de VOD dans SFR pour 7950 m€. Certains analystes (UBS) on jugé sévèrement cette acquisition :
"Il semble que Vivendi ait surpayé pour SFR", écrit le courtier, évoquant le rachat par Vivendi de la participation de 44% de Vodafone dans l'opérateur de télécommunications.

Le montant payé par Vivendi valorise SFR 6,5 fois l'EBITDA 2011, soit un ratio supérieur à celui de 4,5 fois l'EBITDA estimé par UBS, qui note au passage que Vivendi a doublé son exposition à l'activité mobile juste avant son durcissement concurrentiel."


Fiscalité : Suppression du régime Bénéfice Mondial Consolidé (voir article wikipedia)

Et voici ce qu'en disent Les Echos
"Vivendi, la maison mère de l'autre grand opérateur télécoms français, SFR, n'est pas lui non plus épargné par le nouveau dispositif fiscal. Selon certains analystes financiers, l'incidence cumulée de la suppression du BMC et du plafonnement des reports déficitaires pour le groupe pourrait osciller entre 260 et 400 millions d'euros en année pleine en 2012.
Soyons pessimistes et retenons 400 m€.
Le FCF moyen des 7 dernières années est de 3335 Md€. Si on l'ampute de 400 m€, on se retrouve avec un ratio EV/FCF moyen passe de 10 à 12, ce qui est loin d'être négligeable.
 En revanche on peut constater que le FCF est toujours largement suffisant pour financer le dividende. 

Canal + et Direct 8
Canal + a annoncé le 08/09 l'acquisition de Direct 8 auprès du Groupe Bolloré, pour 465 m€, qui sera payé pour partie en actions nouvelles. D'après l'AGEFI,  Bolloré a fait une belle affaire. Je ne suis pas allé plus loin (sauf tenir compte du nombre d'actions qui sera crée, ce qui est plutôt pénalisant : dilution immédiate sans prise en compte des bénéfices à venir de Direct 8). A noter que Bolloré a accepté un paiement en actions VIV valorisées à 17 €, ce qui veut dire j'imagine qu'il ne trouve pas ce prix surévalué.


Conclusion

Comme toujours, il y a des points positifs et négatifs.
L'action n'est pas chère, comme d'ailleurs l'ensemble des telecoms en Europe semble t'il. Pas chère mais pas non plus très bon marché.
Le rendement est très élevé. Le dividende est largement couvert par le cash flow.
Il permet certainement de patienter en attendant une revalorisation de VIV (si revalorisation il y a...).

Mais la concurrence est forte et croissante.
J'ai trouvé le commentaire suivant d'un des analystes suivant VIV qui résume la situation.
“Vivendi’s assets are of reasonable quality but there is no growth,” said O’Shea. “There’s no real rush to buy Vivendi if you’re an investor because there is nothing really exciting happening and some downward momentum for the next couple of years.”
Ceci dit ce commentaire date du 08/04/11. L'action  a perdu 20 % depuis. J'espère que le "downward momentum" va un peu se calmer !


D'un autre côté, les activités de Vivendi sont plutôt stables en période de récession (j'imagine mal les gens résilier en masse leurs abonnements portable et internet pour réduire leur budget, mais je me trompe peut être).

Je suis prudemment acheteur vers 16 €. A noter que le plus bas 2011 (et plus bas depuis 3, 5 et même 8 ans !) a été atteint il y a quelques semaines à 14,1 €.
Les commentaires (positifs et négatifs) sont bienvenus


jeudi 25 août 2011

Total (FP)

On quitte l'univers des small caps puisque Total est la première capitalisation du CAC.

(note pour les curieux, puisque google analytics me dit que plusieurs personnes ont atterri sur le site en se demandant pourquoi le ticker de Total est FP : FP = compagnie Française des Pétroles)

En cette période de fortes incertitudes et de peur, il est tentant de se diriger vers les sociétés les plus solides.
Pour B. Graham (qui s'était fait étriller en 1929 et avait essayé d'en tirer des leçons), le premier critère de sélection pour l'investisseur prudent ou défensif est la taille de l'entreprise. Les plus petites capitalisations sont réservées à l'investisseur entreprenant.
Typiquement pour un investisseur défensif, on recherche une société importante, ayant un long historique de profitabilité, et en bonne santé financière.
L'investisseur intelligent. Un livre de conseils pratiques

(Note : si vous achetez le bouquin chez Amazon en passant par le lien ci-dessus, je gagne une petite commission mais pour vous le prix est exactement le même).


We leave the world of small caps since Total is the first capitalization of the CAC40 stock index.
In this time of great uncertainty and fear, it is tempting to look for the strongest companies. 
For B. Graham (who almost lost his shirt in 1929 and tried to learn from it), the first selection criteria for a prudent or defensive investor is the size of the company. Small caps are for enterprising investors.
Typically the defensive investor is looking for a large company, with a long history of profitability and financial strength.

Total (ticker: FP sur Euronext, et également cotée à New York) est l'une des 5 "majors" de l'industrie pétrolière. Compte tenu du nombre d'analystes professionnels qui suivent la valeur je n'ai pas ici la prétention de dévoiler une quelconque "pépite" peu connue mais simplement d'expliquer pourquoi il m'a paru rationnel de l'acheter en ces temps chahutés (et j'ai peut être tort).

Cours  : 32 € 

Le tableau ci-dessous donne quelques données financières sur Total tirés des rapports annuels (vu que c'est du C/C à la main, il y a forcément des erreurs et je m'en excuse par avance).


CAPEX = Dépenses d'investissement corporels et incorporels

J'ai rajouté une colonne "réserves" (en millions de barils) et une colonne "Dette à long terme" car je me souviens d'une interview de Jim Chanos (fameux pour avoir shorté à juste le titre Enron avant sa faillite) qui m'avait impressionné à l'époque : "Integrated oil is in Stealth liquidation" ce que l'on pourrait traduire par "les majors du pétrole sont en liquidation cachée".


La partie qui m'intéresse commence à 0:27 et finit à 1:25. Pour résumer : "on shorte (vente à découvert) toutes les majors. Si vous regardez leur comptes vous verrez que les dépenses d'investissement (CAPEX) consomment tout le cash généré, et pourtant leurs réserves et leur chiffre d'affaire stagnent. Ce qui veut dire qu'elles empruntent pour payer leur dividende. Elles sont en liquidation".


Total (Ticker: FP on Euronext, and also traded in New York) is one of the five "supermajors" of the oil industry. Taking into account the large number of professional analysts following stock, I don't pretend to have unearthed some hidden gem but I want simply to explain why it seems to me rational to buy Total now (and I may be wrong).

Quote : € 32

The table below provides some financial data on Total taken from annual reports (there are inevitably copy/paste errors and I apologize in advance). 


I added a column "reserves" (millions of barrels) and a column "Long-term debt" because I remember an interview from Jim Chanos (famous for judiciously shorting Enron before its bankruptcy) that impressed me : "Integrated oil is in Stealth liquidation".

The interesting part (for our subject) starts at 0:27 and ends at 1:25. To summarize: "we are shorting oil majors. If you look at their accounts you will see that capital expenditure (CAPEX) consumes all the cash generated, yet their reserves and their sales have stagnated. This means that they borrow to pay their dividend. They are in fact in liquidation."


Chanos dit-il vrai ?
Avec un dividende de 2,28 € Le rendement actuel de Total est de 7,1 %. Le dividende a augmenté en moyenne de 12%/an depuis 11 ans. Cela paraît très alléchant.

En revanche le chiffre d'affaire augmente de seulement 5%/an en moyenne et les réserves stagnent. Et les dettes augmentent. Sur ce point force est de constater que Chanos a raison.

Si on regarde de plus près, et que l'on déduit du FCF le montant des dividendes versés (c'est la dernière colonne), on voit que Chanos a encore raison sur 2009 et 2010. Mais cela n'a pas été le cas de 2000 à 2008, le cash net dégagé par Total étant positif.

Regardons encore plus dans le détail.
En 2009 :
- le flux d'activité est de 12,4 Md€,
- les investissements ont été de -13,3 Md€,
- le dividende versé de -5,3 Md€,
- mais Total a cédé des actifs pour +3 Md€,
- soit un solde négatif d'environ 3 Md€ en 2009.
Donc clairement en 2009 Total s'est endetté.

Pour 2010 :
- le flux d'activité est de 18,5 Md€,
- les investissements ont été particulièrement lourds : -16 Md€ (ce chiffre inclut le CAPEX mais également les acquisitions d'autres sociétés)
- les dividendes ont représenté environ -5,2 Md€
- mais Total a également cédé des actifs (vente d'actions Sanofi, vente de certains droits d'exploitation) pour -4,3 Md€,
-soit un solde positif d'environ 1,6 Md€.


Le budget d'investissement prévu pour 2011 est de 20 Md€. Il sera intéressant de voir si le cash dégagé permet de couvrir des investissements ET le dividende 2011.


What to make of Chanos statement ?

With a dividend of € 2.28, Total current yield is 7.1%. The dividend has increased on average 12% / year for 11 years. This seems very attractive.
However the sales increased only 5% / year on average and reserves are stable. And debt increases. On this point it is clear that Chanos is right. 

If we look closer, and we substract to the FCF the dividends paid (the last column), we see that Chanos is again right in 2009 and 2010. But 2000 to 2008, the net cash flow was positive. 

Let's look in detail.
In 2009:
- Cash flow from operations is €12.4 billion,
- Investments -€13.3 billion,
- Dividend -€5.3 billion,
- But Total has sold assets for €3 billion,
- so a negative balance of about -€3 billion in 2009.
So clearly in 2009 Total had to increase its debt to pay the dividend.

In
2010:
- Cash flow from operations 18.5 B€,
- Investments have been particularly heavy:  -16 B€ (this figure includes CAPEX, but also acquisitions of other businesses)
- Dividends represented approximately -5.2 B€
- But Total
also sold assets (sale of Sanofi shares, sale of exploitation rights) 4.3 B€,
So a positive balance of about 1.6 B€ in 2010.

The investment budget in 2011 is 20 B€. It will be interesting to see if the cash generated can cover both investments and the dividend in 2011. 


Solidité financière

Si l'on jette un coup d’œil au bilan de Total (1sem 2011) :

- la trésorerie est de 13,4 M€
- la dette court terme est de est de 12,2 M€
- la dette long terme est de 20,4 M€.
La dette nette est donc de l'ordre de 19,3 M€, à comparer à des fonds propres de l'ordre de 61 M€.
C'est donc un endettement assez raisonnable. Une "banqueroute" de Total paraît fort improbable.

Edit du 09/09/11 : Les agences de notation ont mauvaise presse ces derniers temps, mais Total est noté AA- par S&P. Leur analyse (in english of course) est d'ailleurs fort intéressante à lire.


Financial health
 
If we take a look at the balance sheet (HY 2011)

- Cash 13.4 B€
- Short-term debt 12.2 B€
- Long-term debt 20.4 B€.

Net debt is the order  € 19.3 billon, to be compared with an equity of around 61 B€.

So it's a reasonnable debt level. A "bankruptcy" of Total seems rather improbable.


09/09/11 edit : Total is rated AA- by S&P. Their analysis is here. 

Alors, Total est-elle en "liquidation cachée" ?

Il me semble que l'affirmation de Chanos est assez juste, mais un peu à nuancer et que Total semble à même de financer durablement son dividende.
Par contre, il est clair (pour moi) que le rythme d'augmentation passé du dividende (12 %/an) n'est pas soutenable à l'avenir.

So is Total in "stealth liquidation"?


It seems to me that Chanos certainly has a point, although his affirmation needs IMHO to be a little nuanced. It seems to me that Total will be able to finance its dividend for a long time.
But it seems clear (to me) that past rate of dividend growth (12% / year) will not be sustainable in the future.

Pourquoi acheter ?

Je ne parlerai pas du PER, particulièrement bas (PER 2010 de 7, PER moyen sur 11 ans de 8). Mais comme on l'a vu, le PER n'est peut être pas le critère le plus pertinent.


J'ai acheté Total pour son dividende.

Le rendement de Total est de 7,1 % pour ce cours de 32 €.
Ce dividende n'a jamais baissé depuis au moins 11 ans (je ne suis pas remonté plus loin dans le passé), mais ce n'est en aucun cas une garantie sur l'avenir.

Même si les investissements "de maintien" consomment une partie croissance du cash flow, il me semble (voir discussion plus haut) que le paiement du dividende semble durablement assuré (soit par le cash dégagé par l'exploitation, soit par des cessions d'actifs, soit par une montée de l'endettement, et sans doute par un savant dosage des trois).
Disons que le management résistera un long moment avant de baisser le dividende, ce qui serait interprété (à juste titre) comme un très mauvais signe.
Je pense que le dividende de Total est solide.

Disclosure : long Total (FP)

Summary

I will not speak of the PER, particularly low (PER 2010 = 7, 11-year mean PER = 8). But as we have seen, the PER may not be the most relevant metric.

I bought Total shares for its dividend.

Total yield is 7.1% (for a quote of € 32).
This dividend has never decreased for (at least) 11 years, but by itself this is not a guarantee for the future.

Although "maintenance" CAPEX eats a large and growing part of the cash flow , I believe (see discussion above) that the dividend is secure (either funded by cash generated from operations or by sale of assets or by more debt, and probably a mix of the three).
The management will resist a long time before cutting the dividend, which would be interpreted (rightly) as a bad sign.
I think that Total dividend is solid.

Disclosure: Long Total (FP)

Edit 09/09/11 : Interview du PDG de Total ici / CEO interview by Forbes here

jeudi 18 août 2011

Acheter ? Vendre ? Ne rien faire ? Buy ? Sell ? Do nothing ?

C'est un euphémisme de dire que les dernières semaines ont été mouvementées.
Même si j'étais bien conscient que cela pouvait arriver (voir mon message de prudence en mai) et bien je suis quand même surpris par la violence de cette baisse.
J'avais dégagé quelques liquidités, mais pas assez. Sur mon portefeuille perso, je suis passé de +18% en Juin à -7% en Aout pour 2011.Ouille.
Les unes des journaux rivalisent de catastrophisme. par exemple Le Monde  aujourd'hui "Les Bourses occidentales s'effondrent", "l'Euro et l'Europe sont au bord du gouffre", etc...

It's an understatement to say that the last few weeks have been hectic.  
Although I was well aware that it could happen (see my message of caution in May), I'm still surprised by the violence of the decline.
I sold, but not enough. On my personal portfolio, I went from +18% in June to -7% in August. Ouch.

Newspapers are outdoing themselves wth catastrophic headlines . For instance today's Le Monde : "Western stock markets are collapsing", "The Euro and Europe are on the edge of the abyss", and so on.


Il y a évidemment bien plus d'opportunités maintenant qu'il y a quelques mois, mais la question qui se pose est s'il faut acheter (quoi ?), vendre, maintenant ou plus tard, ou alors ne rien faire.


Les avis divergent sur le net.
Quelques exemples intéressants.
Dans le camp "il faut acheter" : par exemple ce blog d'un gestionnaire US, qui achète en autres du VIVENDI. J'aime bien le ton.
Dans le camp "le Sp500 va être divisé par 3" : Albert Edwards (via Value investing World).
Dans le camp "le marché n'est pas donné même après cette chute, il faut rester prudent" : ce blog (Guy Wagner, banque du luxembourg)
Dans le camp "on a vu pire dans les années 70 et le monde a survécu" : ce très intéressant pdf  (François Sicart, Tocqueville Asset Management).


There are obviously more opportunities now than a few months ago, but the question is whether to buy (what?), or sell, now or later, or just do nothing..


Opinions differ widely on the net.
Some interesting examples.
In the camp "buy" for example this blog of a US manager, who buys VIVENDI among other things. I like his tone.

In the camp "the SP500 will be divided by 3" Albert Edwards (via Value Investing World).
In the camp "the market is not cheap even after this fall, remain cautious" this blog (Guy Wagner, Bank of Luxembourg)
In the camp "it was worse in the 70's and the world survived" a very interesting pdf (François Sicart, Tocqueville Asset Management).


Mon opinion
J'achète. En quoi la situation actuelle est-elle fondamentalement différente de celle d'il y a quelques mois ? Il n'y a aucune nouvelle information. Le risque est le même. C'est la perception du risque qui a brutalement changé.
Edit du 23/08/11 : voir ce très intéressant lien qui explique bien mieux que moi ce que je veux dire

Quand aux prévisions macroécomiques à moyen/long terme :
- je ne suis pas compétent
- j'ai de gros doutes sur l'efficacité (en tous cas pour mon portefeuille) des prévisionnistes ; en remettant ma casquette d'ingénieur, je soupçonne que tout ça soit complexe/chaotique et non prédictible.

J'achète quoi ?
La c'est plus difficile. J'observe que les actions qui se ramassent le plus sont les bancaires et les cycliques. Les actions de "qualité" (grosse boîte solide, pas trop endettée, qui vend des produits incontournables, pas trop dépendante des économies occidentales) ne baissent guère et sont bien loin des plus bas de 2008.

Je me pose des questions :

Total (FP), vaut moins maintenant qu'au plus profond de la crise de 2008.  Elle offre un rendement de 7 %. On n'est pas près de se passer de pétrole. J'ai tout faux ?
Vivendi (VIV) est au plus bas depuis 2008 et approche les 9 % de rendement. Ok il y a une forte concurrence dans les telecoms et je serais curieux de voir l'impact du rachat de SFR à Vodaphone dans les comptes mais quand même ?
Bref j'ai puisé dans mes petites économies et j'ai remis du cash sur la table.
J'essaierai de mettre au fur et à mesure sur ce blog mes convictions.

My opinion
I buy. Why is the current situation fundamentally different from just a few months ago? There is no new information. The risk is the same. It is just the tolerance to risk that has suddenly changed. 

Edit (08/23/11) : see the followink link. The author explains it far more clearly than me.

 
Regarding medium / long term macroeconomic predictions:
- I am not competent
- I have some doubts about the effectiveness (at least for my wallet) of forecasts. If I put my engineering hat on, I suspect that all this is complex / chaotic and unpredictable in the long-term.

 
What to buy ?
D
ifficult. I note that the stocks that took a beating are banks and cyclical industries. The shares of "quality companies" have not come down much and are far from their 2008 lows. 


Some interrogations
Total (ticker :  FP), is worth less now than at the bottom of the 2008 crisis. It offers a yield of 7 %. I don't think we'll go off fossil fuels yet. I have it all wrong?
Vivendi (VIV) has broken its 2008 lows and is yielding
9%. Ok there is a strong competition in telecoms and margins will be hurt. I'd be curious to see the impact of the acquisition of SFR to Vodafone in VIV accounts but still?
In short I drew on my modest savings and I put some cash on the table.
I will try to put my strongest convictions on the blog.


PS : l'AMF a récemment rappelé à l'ordre les auteurs de messages sur les blogs et forums boursiers
La Direction des enquêtes de l’Autorité des marchés financiers (AMF) a récemment réalisé plusieurs enquêtes qui ont montré que sur des forums de discussion consacrés aux sujets financiers et boursiers, voire sur des « blogs » personnels, de nombreux messages véhiculaient des avis et opinions sur des valeurs admises aux négociations sur un marché régulé par l’AMF, sans que les auteurs de ces avis ne mentionnent systématiquement leurs positions en titres.

Or, le fait pour toute personne de donner un avis sur une valeur, sans indiquer simultanément la position prise préalablement par elle sur cette même valeur, et de tirer profit de cette situation, est susceptible de constituer un manquement de diffusion de fausse information, conformément aux dispositions de l’article 632-1 alinéa 2 du règlement général de l’AMF.

Compte tenu du volume important de messages échangés sur les forums internet, dont beaucoup font état d’avis sur des valeurs cotées en bourse, l’AMF a ainsi souhaité rappeler la réglementation applicable.


Pour contenter l'AMF, et bien que je trouve cela quelque peu ridicule (ce blog va t'il faire bouger le cours de Total ou de Vivendi ?) : long VIVENDI et TOTAL.

PS: the AMF (French SEC) recently issued a warning to  the authors of posts on blogs and investing forums.

Goggle translation :Investigations Branch of the Financial Markets Authority (AMF) recently conducted several investigations have shown that on discussion forums devoted to financial matters and stock exchange or on 'blogs' , many opinions and messages conveyed opinions on the values ​​listed on a market regulated by the AMF, but the authors of these reviews fail to mention their positions in securities.
Now, for any person to give notice to a value, without specifying simultaneously the position taken earlier by the same value on it, and take advantage of this situation is likely to constitute a breach of disseminating false information under with the provisions of paragraph 2 of Article 632-1 of the AMF General Regulations.
Given the large volume of messages exchanged on internet forums, many implicating publicly traded securities, the AMF wished to recall the applicable regulations.
To satisfy the AMF, and although I find it quite ridiculous (is this blog going to move the stock or Total or Vivendi ?) Disclosure : l
ong TOTAL and VIVENDI.

jeudi 26 mai 2011

SAMP Update #2

J'avais mentionné dans mon précédent message sur SAM, la résolution soumise en AG de voter un dividende exceptionnel (4€, voir 8 €), ce qui aurait éventuellement réveillé le titre.

La résolution a été rejetée en AG, le dividende sera de 1,2 €, SAM est donc toujours assis sur une pile de cash de de 8 m€ pour une capitalisation de 15 m€, en attente d'une éventuelle acquisition (c'est ce que dit le management). On peut donc se rendormir.

I had mentioned in a previous post on SAM, that a special resolution to distribute a special dividend (4 or 8 €)  had been submitted to the shareholder's meeting, which could have been a catalyst.

This resolution has not been voted, the dividend will be 1.2 € (1.1 € in 2009). The company is still a net-net and is still sitting on a large heap of cash (8 m€ cash for a 15 m€ market cap), waiting for a possible acquisition (according to the management, but they've been saying that for a while).
Yawn.

Prudence / Caution

Je n'ai pas posté de nouveaux messages depuis longtemps.
2 raisons principales :
- j'ai du mal à trouver des valeurs intéressantes sur lesquelles investir. Les très bonnes affaires qu'on pouvait rencontrer il y a encore 1 an sont difficiles à trouver. On peut trouver des actions pas chères, mais souvent pour de bonnes raisons.
- je préfère rester très prudent dans le contexte actuel.
 
I haven't posted for a while.
2 reasons :
- bargains are harder to find. Cheap stocks can be found but more often than not they're cheap for a good reason
- I'd rather stay cautious given the current situation.

Ci-joint plusieurs liens vers des gestionnaires de fonds que je respecte beaucoup et qui ont eu notamment le mérite de prévenir avant le krach de 2008. Si j'avais à résumer leur message, ce serait : "Prudence".

Below are commentaries from fund managers I greatly respect and are among the few that foresaw and forewarned the 2008 collapse. If I had to sum-up their message, it would be "Caution".


Hussman funds : 10-year projected returns in the range of 3-4.5% annually from nearly all of the historically reliable valuation methods we track

Howard Marks : So then, which is the right set of equipment for today? I think we’re back to needing the cautious attributes, not the aggressive. 

Jeremy Grantham (GMO) : Lighten up on risk-taking now and don't wait for October 1 as previously recommended. But, as always, if you listen to my advice, be prepared to be early! 


Robert Shiller (ok, he's not a fund manager but an economist) : “I figure that the expected return for the stock market over the next 10 years is between 2% and 3% a year,” he said, “and that's including dividends.”